
Transações em cadeia
Também chamadas de contratos ABC ou remessa direta, são uma série de vendas em que as mercadorias são enviadas do primeiro vendedor para o cliente final.
Triangulação
Transação em cadeia é um termo mais amplo que inclui triangulação. Triangulação é um regime especial na UE que se aplica a transações em cadeia qualificadas. Na triangulação, todos os países da transação são países diferentes membros da UE, registrados em seu próprio país.
A triangulação é definida como:
- Uma venda de mercadorias.
- 3 pessoas tributáveis (ABC) em 3 estados membros diferentes da UE.
- Todas as transações ocorrem na UE.
- Há 2 transações de venda: A para B (T2) e B para C (T1).
- Um transporte diretamente de A para C, seja no navio ou na coleta.
- O estabelecimento do intermediário no local de destino (C) depende da opção de autoridade fiscal (regra específica do país).
Regulamentos que regem a simplificação da triangulação
Cada estado-membro da UE garante que o IVA não seja cobrado sobre a aquisição de mercadorias dentro da comunidade dentro de seu território.
Estas condições devem ser atendidas:
- A aquisição de mercadorias é feita por uma pessoa tributável que não está estabelecida no estado-membro em questão, mas é identificada para fins de IVA em um estado-membro diferente.
- A aquisição de mercadorias é feita para fins de subsequente fornecimento dessas mercadorias, no estado membro em questão, pela pessoa tributável em A.
- As mercadorias adquiridas pela pessoa tributável são diretamente despachadas ou transportadas de um estado-membro diferente daquele em que ele foi identificado para fins de IVA.
- A pessoa a quem as mercadorias são fornecidas é outra pessoa tributável, ou uma pessoa jurídica não tributável, que é identificada para fins de IVA no estado-membro em questão.
- A pessoa a quem as mercadorias são fornecidas foi designada como responsável pelo pagamento do IVA devido sobre o fornecimento realizado por uma pessoa tributável que não está estabelecida no estado-membro onde o imposto é devido.
Por exemplo, há três países: A, B e C. O país A vende para o país B. O país B vende para o país C. O país A transporta para o país C.
Tipo | Todos são estados-membros | Condições específicas do país |
|---|---|---|
Registro/estabelecimento | Cada empresa usa um registro em um país diferente da UE: A na EU1, B na EU2 e C na EU3 | Opção 1: B não deve ser estabelecido na EU3 ou B não deve ser registrado na EU1; ou
|
Transporte | As mercadorias devem ser transportadas diretamente da EU1 para a EU3 | A ou B devem providenciar transporte ou
|
R = Registro, E = Estabelecimento e T = Transação
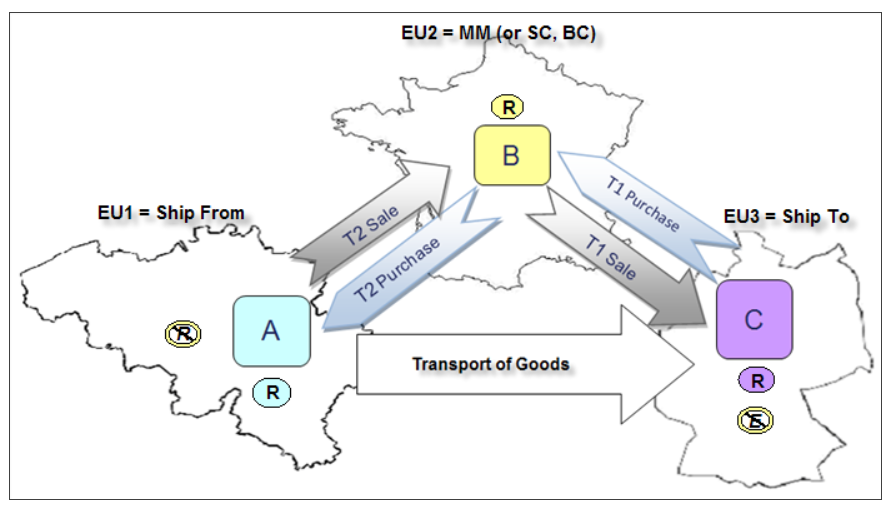
Avaliação da triangulação simplificada
Esta tabela explica como a simplificação da triangulação é avaliada usando a função Intermediário, em comparação com Vendedor e Comprador. Ao usar a função Vendedor e Comprador, a suposição é que o primeiro vendedor (Armazém A) registrou-se no local de envio, que é uma condição para simplificação.
Exemplo 1 | Função | Registro |
|---|---|---|
Unidade de vendas (B) | Intermediário | MM (SF, ST) |
Cliente final (C) | Comprador | ST |
Armazém (A) | Vendedor | SF |
Exemplo 2 | Função | Registro |
|---|---|---|
Unidade de vendas (B) | Vendedor | SP (SF, ST) |
Cliente final (C) | Comprador | ST |
Armazém (A) | N/A | Considerando-se que haja registro em SF |
Exemplo 1 | Função | Registro |
|---|---|---|
Unidade de vendas (B) | Intermediário | MM (SF, ST) |
Cliente final (C) | Comprador | ST |
Armazém (A) | Vendedor | SF |
Exemplo 2 | Função | Registro |
|---|---|---|
Unidade de vendas (B) | Comprador | BP (SF, ST) |
Cliente final (C) | N/A | Considerando-se que haja registro em ST |
Armazém (A) | Vendedor | SF |